

127051, Россия, Москва, Цветной бульвар, 2
Реквизиты компании
ООО “МЭФ ЛИГАЛ”
ИНН 7704874992
ОГРН 5147746145718
ИНН 7704874992
ОГРН 5147746145718
В первом полугодии 2026 года в России выросло число выявленных налоговых преступлений. По сравнению с аналогичным периодом прошлого года показатель увеличился на 17%.
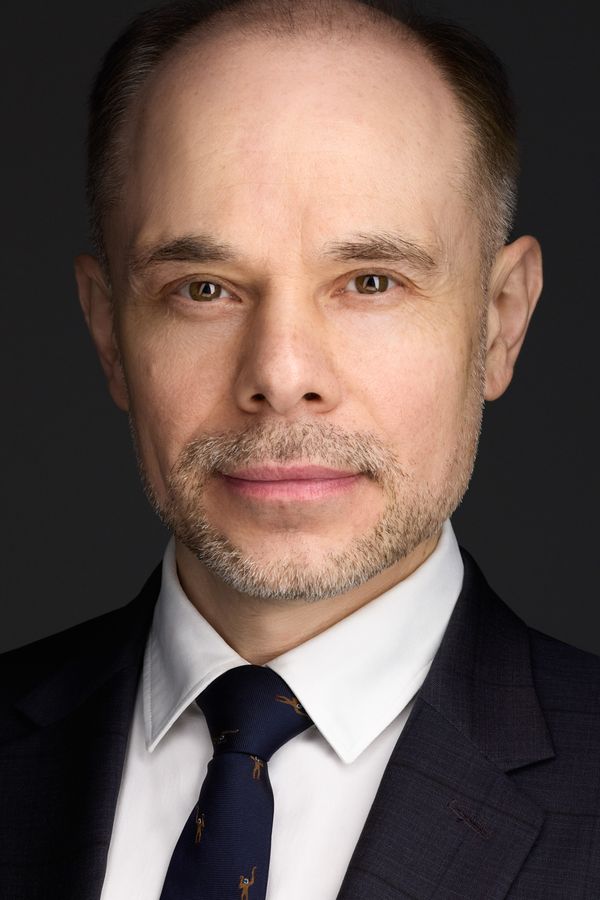
Партнер МЭФ LEGAL Вадим Зарипов в эфире Радио РБК обратил внимание, что при оценке таких нарушений важно разграничивать злоупотребление, правонарушение и преступление.
Злоупотребление возникает в ситуации, когда формально закон не нарушается, однако его смысл фактически обходится. Правонарушение предполагает нарушение установленных законодательством ограничений и требований, которое причиняет вред обществу.
Преступление отличается от них наличием общественной опасности. В случае налоговых преступлений она заключается не только в самой неуплате налогов, но и в обмане налоговых органов, который препятствует проведению надлежащего налогового контроля.
За уклонение от уплаты налогов предусмотрена ответственность по ст. 198 и 199 УК РФ: первая применяется в отношении физических лиц, вторая — организаций. Статья 199.2 УК РФ предусматривает ответственность за сокрытие имущества от взыскания.
При этом в налоговой сфере может применяться и ст. 159 УК РФ о мошенничестве. В частности, это возможно в ситуациях, когда в результате противоправных действий средства не просто остаются у налогоплательщика, а выводятся из бюджета.
Вадим Зарипов приводит в пример использование «бумажного» НДС. Если фиктивные документы используются для уменьшения суммы налога к уплате, речь может идти об уклонении от уплаты налогов. Если же сформированные таким образом вычеты позволяют получить возмещение НДС из бюджета, ситуация может квалифицироваться уже как мошенничество.
Эксперт обращает внимание и на различия в порогах уголовной ответственности. Небольшая недоимка в несколько сотен тысяч рублей сама по себе не влечет ответственности по ст. 198 и 199 УК РФ. При этом для отдельных составов мошенничества соответствующие пороги существенно ниже, что необходимо учитывать при оценке уголовно-правовых рисков.
Еще один важный фактор — погашение налоговой задолженности. По словам Вадима Зарипова, уголовное дело по профильным налоговым статьям не возбуждается, если задолженность полностью погашена и причиненный ущерб возмещен.
Отдельно эксперт прокомментировал квалификацию дробления бизнеса. По его мнению, само по себе дробление не следует считать налоговым преступлением, поскольку соответствующие действия находятся в поле зрения налоговых органов.
В такой ситуации, отмечает Вадим Зарипов, отсутствует ключевой признак преступления — общественная опасность, связанная с обманом налоговых органов и воспрепятствованием налоговому контролю.
При этом текущая статистика по налоговым преступлениям во многом может отражать нарушения предыдущих периодов: уголовные дела, как правило, возбуждаются после завершения налоговых проверок, поэтому выявленные в 2026 году эпизоды могут относиться к операциям 2022–2024 годов.